一机一户全面落地后,每台POS机都绑定了固定实体商户,早年那种后台随便切换商户的“跳码”玩法,已经彻底成为历史。但不少商户和个人用户逛完支付市场都会发现:明明0.6%是行业公认的标准费率,市面上标注0.55%、0.5%甚至0.38%的低费率POS机,依然随处可见。 很多人忍不住会问:大家都要赚钱,这些低费率机器到底靠什么支撑?今天就把行业里没说透的底层逻辑全部讲清楚。
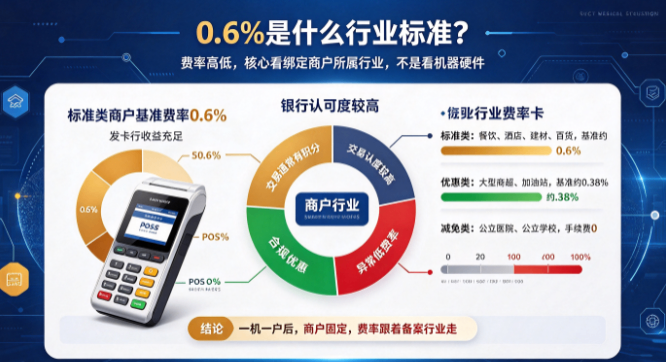
先搞懂:0.6%到底是什么行业标准
信用卡刷卡的手续费,是由发卡行、银联、收单机构三家按比例分配的。0.6%,是面向餐饮、酒店、建材、百货这类正经做生意的“标准类”商户的基准费率。这类交易里,银行的收益充足,刷卡后一般都会给用户发放信用卡积分,也是银行认可度更高的消费场景。 另外还设置了两类优惠费率,仅面向符合资质的实体商户开放:优惠类(大型商超、加油站)基准费率0.38%;减免类(公立医院、公立学校)手续费为0,普通个人用户基本没有资质办理。 一句话就能说透:费率高低,核心取决于你这台POS机绑定的商户所属行业,而不是机器本身的硬件属性。
市面上低费率POS机的4个真实来源
类是机构或代理短期补贴,后期涨价收割。新机激活的前几个月,代理自己贴钱把费率压到0.50%、0.53%来吸引用户装机。等补贴期结束后,支付公司就会按照协议里的小字条款,在后台悄悄把费率涨到0.65%到0.69%,这就是行业里常说的“前期引流,后期涨价”,用户后续想要维权难度极高。
第二类是绑定的商户本身就是优惠类商户。一机一户政策下商户是固定的,如果这台机器备案绑定的就是商超、加油站这类优惠类商户,它的基础费率天然就是0.38%,表面上看是合规的,但信用卡使用风险极高:你的账单永远显示同一家商超或加油站,长期大额频繁刷卡,银行风控系统会直接判定交易异常,轻则不再发放信用卡积分,重则直接触发信用卡降额、封卡。
第三类是走扫码通道实现0.38%费率。传统刷卡走银联清算网络,扫码走微信支付宝自身的网络,银行分到的手续费更少,所以扫码费率可以做到更低。一机一户政策下扫码商户和刷卡商户是同一家备案主体,不会出现跳码,但扫码属于线上条码交易,银行的交易标签和线下刷卡完全不同;同时微信支付宝对小微商户有严格的月度和单日交易限额,大额交易会直接被拦截。扫码通道更适合小额交易,大额交易还是走线下刷卡通道更稳妥。
第四类是无牌二清设备,靠超低价吸引用户,资金风险极高。少数费率极低的机器,根本不是持牌支付机构直接清算资金,交易资金要先经过第三方个人账户中转才能到用户账户。背后的隐患非常明显:资金随时可能被截留,甚至出现卷款跑路的情况,刷卡资金安全完全没有保障,这类机器一定要坚决避开。
 热度标签
 热门产品